Seguros vinculados a la hipoteca: abusos del banco y cuánto pagas de más
Vas al banco a por una hipoteca y sales con un seguro de vida, uno de hogar y, a veces, alguno más. Te dicen que así el tipo de interés te sale mejor. Lo que casi nunca te dicen es cuánto cuestan de verdad esos seguros, si puedes contratarlos en otro sitio y si la rebaja compensa. En junio de 2026 el Tribunal Supremo ha puesto nombre a una de estas prácticas: abusiva. Te contamos qué dice la ley, qué dicen los números y qué puedes hacer.
Qué dice la ley: el banco no puede obligarte
La Ley 5/2019, de contratos de crédito inmobiliario, lo regula en su artículo 17:
- Las ventas vinculadas están prohibidas. El banco no puede condicionar la hipoteca a que contrates sus seguros.
- Sí puede pedirte dos seguros: uno que garantice el pago del préstamo (normalmente, de vida) y uno de daños sobre la vivienda. Pero tiene que aceptar la póliza de cualquier otra aseguradora que ofrezca condiciones equivalentes, tanto al firmar como en cada renovación.
- No puede penalizarte por ello. No puede cobrarte por estudiar esa póliza, y aceptarla no puede empeorar las condiciones del préstamo.
- Lo que sí está permitido son las ventas combinadas: ofrecerte un tipo más bajo si contratas sus productos. En ese caso debe darte la oferta de las dos maneras, con sus productos y sin ellos, y decirte qué cuesta cada uno, para que puedas comparar.
Ahí está la trampa. Como obligar está prohibido, la presión se ha trasladado a la bonificación: «si no contratas el seguro con nosotros, el tipo sube». Es legal, pero solo te interesa si los números salen. Y muchas veces no salen.
El Supremo declara abusivo el seguro de prima única
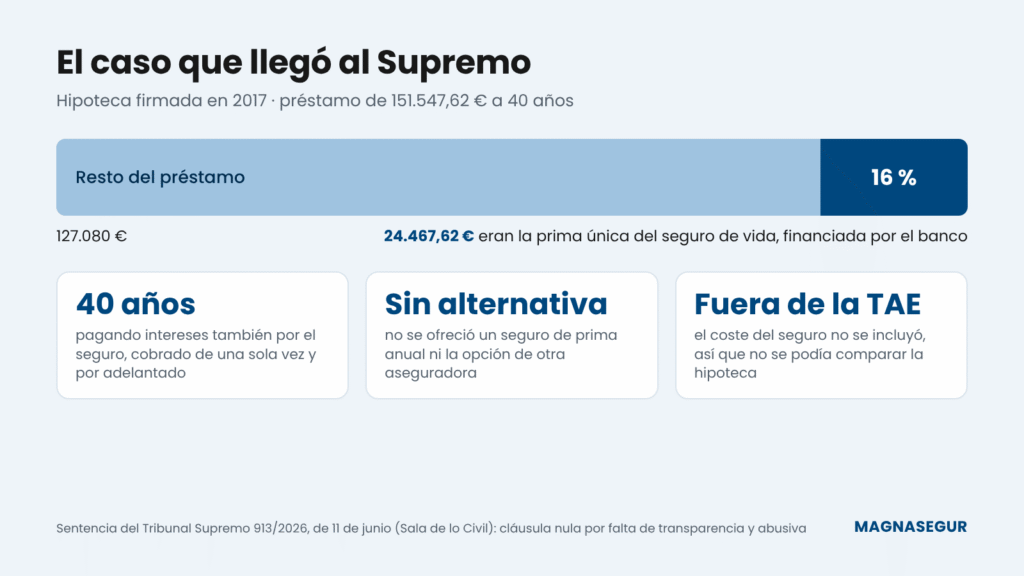
La sentencia 913/2026 del Tribunal Supremo, de 11 de junio, resuelve el caso de una hipoteca firmada en 2017. El préstamo era de 151.547,62 euros a 40 años, y de ese dinero 24.467,62 euros se destinaron a pagar de una sola vez un seguro de vida con la aseguradora del grupo del banco. Es decir, más del 16 % de la hipoteca era el seguro.
Según recogen los medios especializados que han analizado la sentencia, el Supremo declara nula esa imposición por dos motivos:
- Falta de transparencia. El coste del seguro no se incluyó en la TAE, así que el cliente no pudo comparar el precio real de la hipoteca. Tampoco se le informó de que podía pagar el seguro año a año ni contratarlo con otra compañía.
- Abusividad. El seguro no le reportaba ninguna ventaja al cliente: no había rebaja en el tipo de interés. Quien ganaba era el banco, que cobraba la prima por adelantado y, además, intereses sobre ella durante toda la vida del préstamo.
La consecuencia es que el banco debe devolver la prima con sus intereses, descontando la parte correspondiente al tiempo en que el seguro estuvo en vigor. La sentencia unifica el criterio de los tribunales y, desde entonces, hay abogados que hablan de devoluciones de entre 7.300 y 11.000 euros por cliente, según recogía Confidencial Digital en agosto de 2026.
Seguro de vida: en el banco cuesta mucho más
La prima única es el caso extremo, pero el sobrecoste también está en los seguros que se pagan año a año. INESE y Global Actuarial comparan cada año lo que ofrecen bancos y aseguradoras por el mismo seguro de vida (fallecimiento e invalidez permanente absoluta), pidiendo precios como lo haría un cliente.
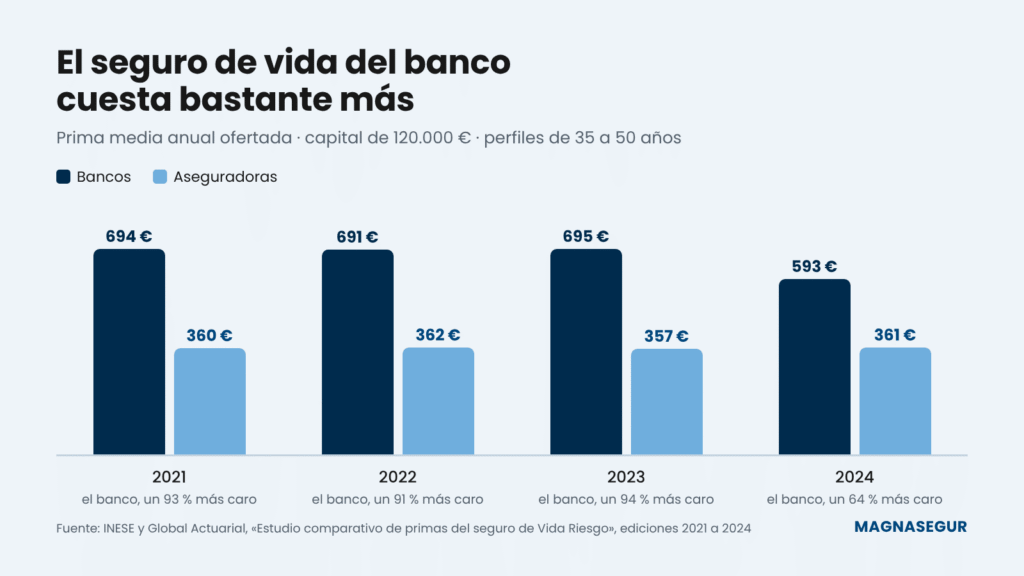
En la edición de 2024, para un capital de 120.000 euros, la prima media de los bancos era de 593 euros al año y la de las aseguradoras, de 361: un 64 % más. En las tres ediciones anteriores la diferencia rondó el 90 %. Son 232 euros al año por el mismo seguro, y eso de media: según la edad y la entidad, la diferencia puede ser bastante mayor.
¿Y la rebaja del tipo de interés? Haz la cuenta
El argumento del banco es que el seguro te sale gratis porque te baja la cuota. Vamos a comprobarlo con un ejemplo: una hipoteca de 120.000 euros a 25 años al 3 %.
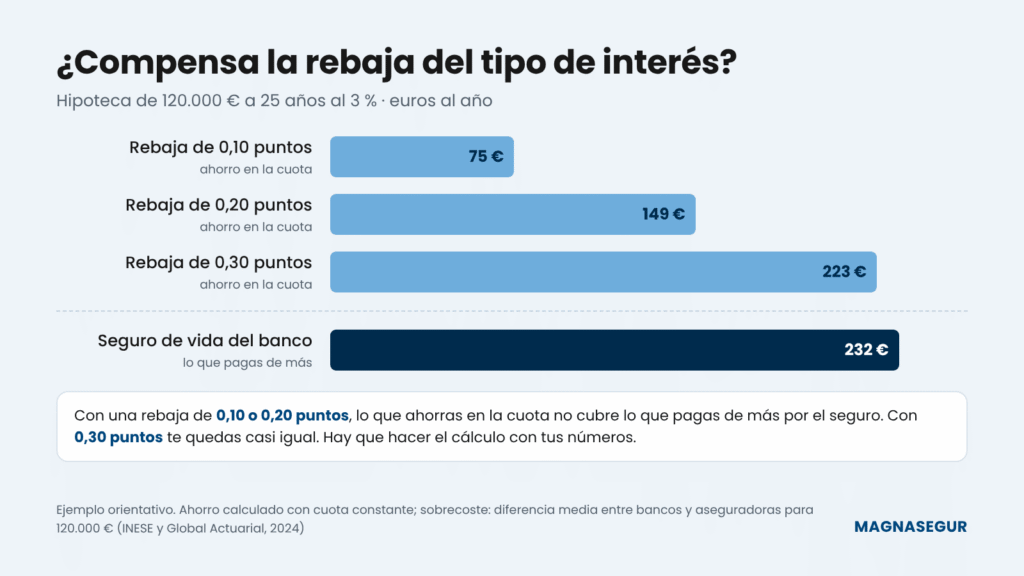
Una rebaja de 0,10 puntos te ahorra unos 75 euros al año; una de 0,20, unos 149. Ninguna de las dos cubre los 232 euros que, de media, pagas de más por el seguro de vida del banco. Con 0,30 puntos te quedas prácticamente igual. Y hay dos cosas que el cálculo del primer año no enseña:
- El ahorro en la cuota es fijo, pero la prima de un seguro de vida anual sube con la edad.
- La bonificación suele exigir varios productos a la vez (nómina, tarjetas, seguro de hogar, plan de pensiones), cada uno con su coste.
La asociación de usuarios financieros ASUFIN calculó en 2022, sobre las ofertas de ocho bancos, que una hipoteca bonificada suponía de media unos 580 euros más al año en productos vinculados que una sin bonificar.
El seguro de hogar y los demás
Con el seguro de hogar no existe un estudio público equivalente al del seguro de vida, pero la mecánica es la misma, y conviene tener claras tres cosas:
- Lo que el banco puede exigir es un seguro de daños sobre la vivienda hipotecada. El contenido, la responsabilidad civil y el resto de coberturas son muy recomendables, pero las eliges tú, y con quien tú quieras.
- Puedes llevar tu propia póliza. Basta con que cubra lo mismo e incluya la cláusula a favor del banco como acreedor hipotecario.
- Protección de pagos, alarma, planes de pensiones o tarjetas no son necesarios para tener una hipoteca. Si te los ofrecen a cambio de una rebaja, pide el precio de cada uno por separado.
La Comisión Nacional de los Mercados y la Competencia también ha criticado esta política comercial: tanta vinculación deja al cliente atrapado y le dificulta cambiar de entidad o buscar mejores precios.
Cuándo sí puede compensar
No siempre es un mal negocio. La oferta del banco puede interesarte si la rebaja es alta (de 0,30 puntos en adelante por un solo producto), si la hipoteca es de un importe elevado o si el seguro que te ofrecen está a precio de mercado. Por eso la respuesta no es «nunca», sino «compara antes de firmar».
Qué puedes hacer
Si vas a firmar una hipoteca
- Pide la oferta con y sin productos vinculados. El banco está obligado a dártela.
- Pide por escrito el precio anual de cada seguro y las coberturas exigidas.
- Con esos datos, pide presupuesto fuera y compara el coste total, no solo la cuota.
- No aceptes un seguro de prima única financiado con la propia hipoteca.
Si ya tienes la hipoteca
- Puedes cambiar tus seguros de compañía en cada renovación, avisando con un mes de antelación.
- Revisa en la escritura qué bonificación perderías y calcula si aun así te compensa.
- Si pagaste una prima única, guarda la escritura y la póliza y consulta con un abogado si puedes reclamarla. Y si amortizas o cancelas la hipoteca, tienes derecho a que te devuelvan la parte de prima no consumida.
- Si el banco rechaza tu póliza o te pone trabas, reclama por escrito a su servicio de atención al cliente y, si no responde, al Banco de España.
¿Quieres saber cuánto pagas de más? Tráenos los seguros de tu hipoteca. Comparamos entre varias aseguradoras, te decimos cuánto te ahorrarías y preparamos la póliza con lo que tu banco necesita. Sin compromiso.
Este artículo es informativo y no sustituye al asesoramiento jurídico. Cada caso depende de lo que diga su escritura y su póliza.
Fuentes
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, artículo 17. boe.es
- SegurosNews, «El Tribunal Supremo declara abusivos los seguros de Vida de prima única vinculados a hipotecas» (julio de 2026). segurosnews.com
- Economist & Jurist, «El Tribunal Supremo tumba la financiación de primas únicas en seguros de vida vinculados a hipotecas» (septiembre de 2026): datos de la STS 913/2026. economistjurist.es
- El País, «El Supremo prohíbe las primas únicas de seguros asociadas a hipotecas por opacas y abusivas» (julio de 2026). elpais.com
- Confidencial Digital, «Bancos devuelven hasta 11.000 euros por seguros de vida en hipotecas» (agosto de 2026). elconfidencialdigital.com
- INESE y Global Actuarial, «Estudio comparativo de primas del seguro de Vida Riesgo», edición 2024. inese.es. Ediciones anteriores: 2023, 2022 y 2021.
- idealista/news, «El dilema de contratar seguros con la hipoteca» (junio de 2022): estudio de ASUFIN sobre hipotecas bonificadas. idealista.com
- ASUFIN, «La CNMC critica la vinculación de productos de la banca» (enero de 2025). asufin.com
¿Te ha sido útil? Compártelo