¿Cuánto cuesta un seguro de vida en España? Precios por edad en 2026
Es lo primero que nos pregunta casi todo el mundo, y la respuesta corta suele sorprender: a los 30 años, un seguro de vida de 100.000 euros cuesta unos 6 euros al mes, menos que muchas suscripciones. El problema es que ese precio no se queda quieto. A los 55, el mismo capital cuesta más de 50 euros al mes. Te contamos cuánto se paga de verdad en España según la edad, qué hace subir la prima y cómo no pagar de más.
En resumen
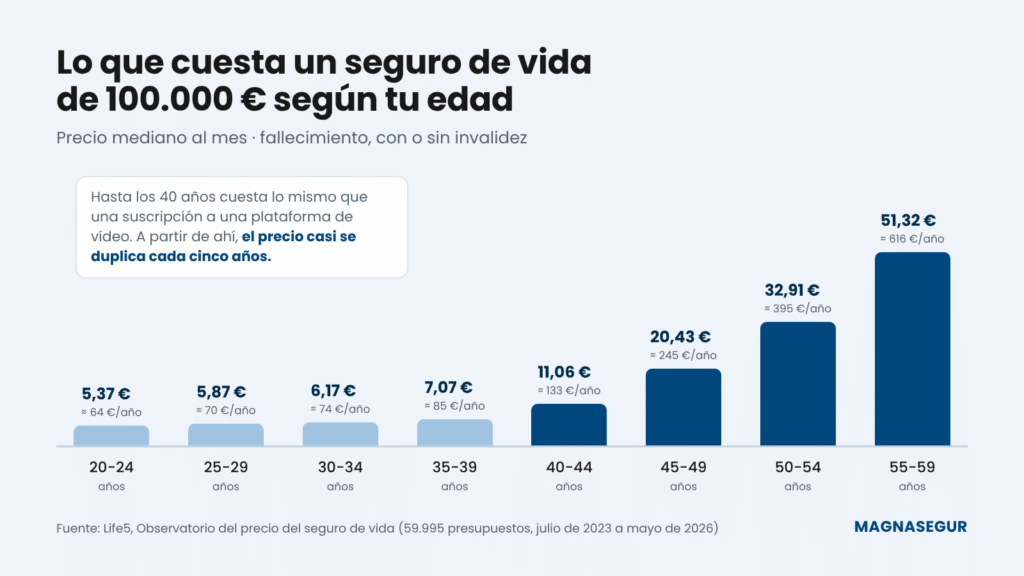
- Por 100.000 €, el precio mediano es de 6,17 € al mes entre los 30 y los 34 años, 11,06 € entre los 40 y los 44 y 51,32 € entre los 55 y los 59.
- La prima media de las aseguradoras en 2026 es de 143 € al año por 30.000 € y de 509 € por 120.000 €, para personas de 35 a 55 años. Un 10,5 % más que en 2025.
- Por el mismo seguro, la oferta más cara puede costar casi cuatro veces lo que la más barata.
- En el banco se paga de media un 64 % más que en una aseguradora.
Cuánto cuesta un seguro de vida según tu edad
Los datos más completos que hay hoy son los del Observatorio del precio del seguro de vida de Life5, una plataforma online de seguros de vida. Publica la mediana de casi 60.000 presupuestos reales calculados entre julio de 2023 y mayo de 2026. Son seguros temporales anuales renovables, los más habituales, con la cobertura de fallecimiento y, en más de la mitad de los casos, también la de invalidez permanente absoluta.
Y así cambia el precio mediano al mes según el capital que asegures:
| Edad | 50.000 € | 100.000 € | 200.000 € | 300.000 € |
|---|---|---|---|---|
| 25 a 29 años | 2,94 € | 5,87 € | 11,74 € | 17,61 € |
| 30 a 34 años | 3,10 € | 6,17 € | 12,33 € | 18,50 € |
| 35 a 39 años | 3,53 € | 7,07 € | 13,61 € | 20,42 € |
| 40 a 44 años | 5,53 € | 11,06 € | 21,99 € | 32,99 € |
| 45 a 49 años | 10,22 € | 20,43 € | 39,00 € | 61,30 € |
| 50 a 54 años | 17,03 € | 32,91 € | 63,51 € | 102,13 € |
| 55 a 59 años | 28,77 € | 51,32 € | 109,67 € | 164,50 € |
De la tabla salen dos ideas. La primera: hasta los 40 años el precio es bajo y casi no cambia, y a partir de ahí se duplica más o menos cada cinco años (11 €, 20 €, 33 € y 51 € al mes por 100.000 €). La segunda: el precio sube casi en proporción al capital, así que asegurar el doble cuesta casi el doble.
Por encima de los 60 años, Life5 solo publica el capital de 50.000 €: 46,27 € al mes entre los 60 y los 64 años, 88,88 € entre los 65 y los 69 y 156,63 € entre los 70 y los 74.
¿Cuál es el precio medio de un seguro de vida en España?
Cada año, INESE y Global Actuarial piden presupuesto a las aseguradoras como lo haría cualquier cliente, para un seguro de fallecimiento e invalidez permanente absoluta y edades de 35, 40, 45, 50 y 55 años. En su estudio de 2026, con ofertas de 22 aseguradoras:
- Por 30.000 € de capital, la prima media es de 143,39 € al año, un 12,9 % más que en 2025.
- Por 120.000 €, la prima media es de 508,83 € al año, un 8,1 % más.
- En conjunto, el seguro de vida riesgo es un 10,5 % más caro que hace un año.
Estas medias son más altas que los precios de la tabla anterior porque incluyen edades de hasta 55 años, en las que la prima ya es alta, y siempre llevan la cobertura de invalidez. No es un producto minoritario: según la Memoria Social del Seguro de Unespa, 22,1 millones de personas tenían un seguro de vida riesgo en 2025, y ese año el seguro indemnizó 67.000 fallecimientos y a 2.700 personas con invalidez, con 1.578 millones de euros en total.
Por qué tu seguro de vida sube cada año
La mayoría de los seguros de vida son temporales anuales renovables: la prima se recalcula cada año con tu edad. Por eso empiezan siendo baratos y van subiendo. Hay otras formas de pagarlo:
- Prima nivelada. Pagas lo mismo todos los años. Al principio es más cara que la renovable y con los años sale más barata. Es habitual en los seguros de vida que ofrecen los bancos con la hipoteca.
- Prima decreciente. El capital baja a medida que pagas la hipoteca, y la prima baja con él.
- Prima única. Se paga todo de una vez al firmar. Si te la ofrecen financiada dentro de la hipoteca, desconfía: el Tribunal Supremo la ha declarado abusiva en un caso así. Te lo explicamos en nuestro artículo sobre los seguros vinculados a la hipoteca.
Qué hace subir (o bajar) el precio de tu seguro de vida
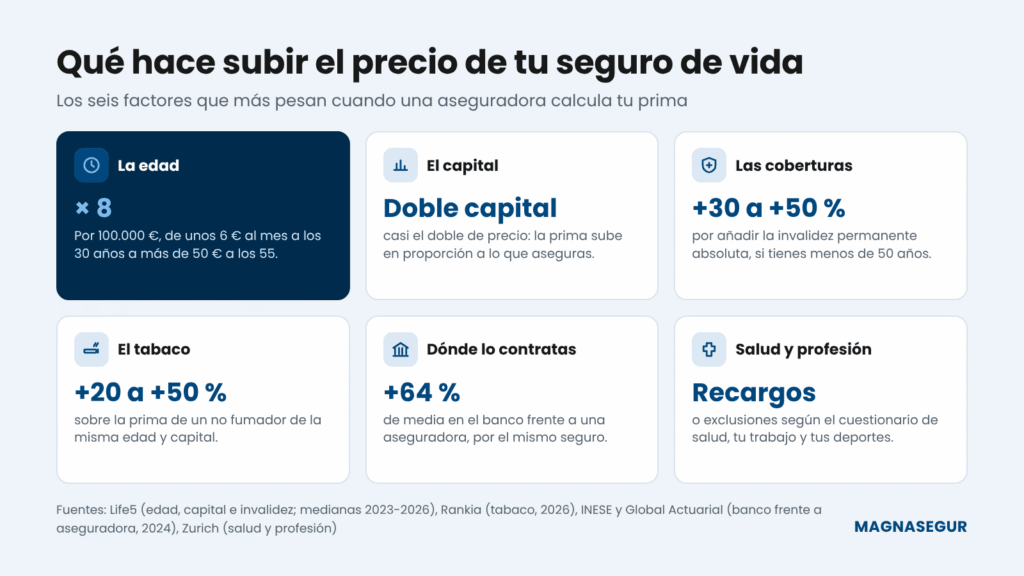
- La edad. Es lo que más pesa. Por 100.000 €, el precio se multiplica por ocho entre los 30 y los 55 años.
- El capital. Cuanto más aseguras, más pagas, casi en proporción.
- Las coberturas. Añadir la invalidez permanente absoluta encarece la prima entre un 30 % y un 50 % antes de los 50 años, según los datos de Life5. Otras garantías, como la enfermedad grave, también suman.
- El tabaco. Un fumador paga entre un 20 % y un 50 % más que un no fumador del mismo perfil. La mayoría de las aseguradoras te consideran fumador si has fumado en el último año; si lo dejaste hace más de doce meses, puedes declararte no fumador. El cigarrillo electrónico también hay que declararlo.
- Tu salud, tu profesión y tus aficiones. El cuestionario de salud, un trabajo de riesgo, los deportes extremos o viajar a países peligrosos pueden suponer recargos o exclusiones. Contesta con la verdad: si ocultas algo, la aseguradora puede reducir la indemnización o incluso no pagarla, según el artículo 10 de la Ley de Contrato de Seguro.
- Dónde lo contratas. En el estudio de 2024 de INESE y Global Actuarial, la prima media de los bancos por 120.000 € era de 593 € al año, y la de las aseguradoras, de 361 €: un 64 % más por el mismo seguro.
El mismo seguro, precios muy distintos
Aunque compares exactamente el mismo seguro, las diferencias entre compañías son enormes. En el estudio de 2025 de INESE y Global Actuarial, con 25 aseguradoras y un capital de 120.000 €:
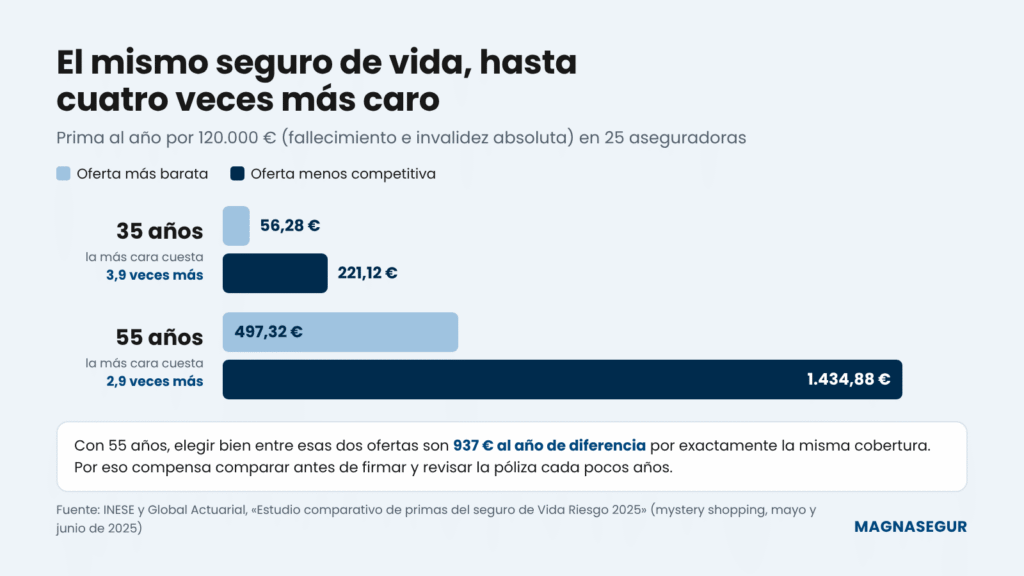
- Con 35 años, la oferta más barata costaba 56,28 € al año, y la menos competitiva, 221,12 €: casi cuatro veces más.
- Con 55 años, la diferencia iba de 497,32 € a 1.434,88 €: más de 900 € al año por la misma cobertura.
Por eso no basta con aceptar el primer precio que te den, ni con renovar sin mirar: tu seguro puede haberse quedado caro respecto a lo que ofrecen otras compañías.
¿Cuánto capital necesitas?
El precio depende mucho del capital, así que conviene acertar. Asegurar poco es tirar el dinero, porque el seguro no cumple su función, y asegurar de más también. No hay una cifra mágica, pero sí un cálculo sencillo:
- Lo que se debe: la hipoteca pendiente y otros préstamos. Mapfre recomienda que el capital cubra, como mínimo, lo que queda por pagar del préstamo.
- Un margen para la familia: lo suficiente para que pueda reorganizarse unos años, en torno a cinco según la misma recomendación.
- Menos lo que ya tienes: ahorros u otros seguros que también pagarían, como los de tu empresa o los vinculados a un préstamo.
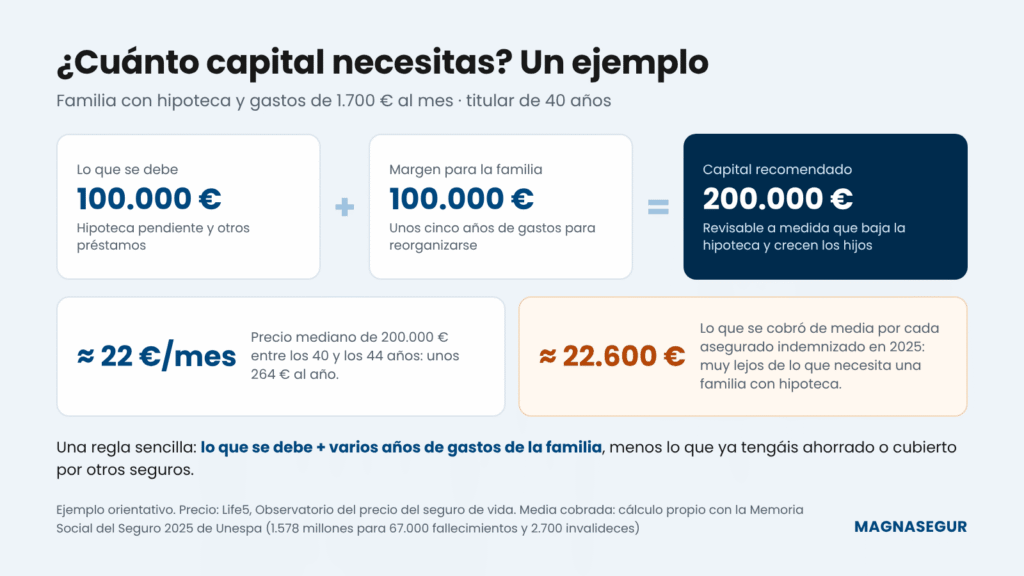
Con ese cálculo, una familia con 100.000 € de hipoteca pendiente y 1.700 € de gastos al mes necesitaría unos 200.000 €. Con 40 años, el precio mediano de ese capital es de 21,99 € al mes, unos 264 € al año.
Compáralo con lo que se cobra hoy. Si se reparten los 1.578 millones que pagó el seguro de vida riesgo en 2025 entre las 69.700 personas indemnizadas, salen unos 22.600 € por persona (es un cálculo nuestro). En esa media hay muchas personas mayores con capitales pequeños: un informe anterior de Unespa situaba la edad media de los fallecidos indemnizados por encima de los 77 años. Pero sirve para hacerse una idea: con una hipoteca y niños, 20.000 o 30.000 € se quedan muy cortos.
Cómo pagar menos por tu seguro de vida (sin quedarte corto)
- Contrátalo pronto. Antes de los 40 años el precio es muy bajo, y cuanto más joven eres, menos probable es que algún problema de salud te encarezca la prima.
- Compara entre varias aseguradoras. Por el mismo seguro hay diferencias de hasta cuatro veces.
- No lo contrates en el banco sin comparar. Aunque te lo pidan para la hipoteca, la ley te permite llevar el seguro de otra compañía con coberturas equivalentes (Ley 5/2019, artículo 17).
- Ajusta el capital y las coberturas a lo que necesitas. Si el seguro es solo para la hipoteca, valora un capital decreciente.
- Si has dejado de fumar hace más de un año, dilo. Puedes pasar a la tarifa de no fumador.
- Revísalo cada pocos años. Si la hipoteca ha bajado puedes reducir el capital, y si tu compañía ha subido el precio, puedes cambiar.
Preguntas frecuentes
¿Cuánto cuesta un seguro de vida de 100.000 euros?
Depende sobre todo de tu edad. El precio mediano es de 6,17 € al mes entre los 30 y los 34 años, 11,06 € entre los 40 y los 44, 32,91 € entre los 50 y los 54 y 51,32 € entre los 55 y los 59.
¿Cuánto cuesta el seguro de vida de una hipoteca?
Lo mismo que cualquier seguro de vida por ese capital: depende de lo que quede por pagar y de tu edad. Por ejemplo, 150.000 € entre los 35 y los 39 años cuestan de mediana 10,60 € al mes. Si lo contratas con el banco, cuenta con pagar de media un 64 % más.
¿El seguro de vida sube cada año?
Si es un temporal anual renovable, sí: la prima se calcula cada año con tu nueva edad. Además, las compañías revisan sus tarifas; en 2026 la prima media ha subido un 10,5 %. Si prefieres pagar siempre lo mismo, existe la prima nivelada.
¿Es obligatorio tener un seguro de vida?
No. Para una hipoteca, el banco puede exigirte un seguro que garantice el préstamo, pero no puede obligarte a contratarlo con él: tiene que aceptar el de cualquier aseguradora con coberturas equivalentes.
¿Cuánto paga un seguro de vida si fallece el asegurado?
Paga el capital que hayas contratado a los beneficiarios que hayas elegido. Con los datos de Unespa, en 2025 salen unos 22.600 € de media por persona indemnizada (cálculo nuestro), una cifra que muestra que muchas pólizas tienen capitales bajos.
¿Quieres saber cuánto te costaría a ti? Dinos tu edad, el capital que necesitas y si tienes hipoteca. Comparamos entre varias aseguradoras, te ayudamos a calcular el capital y, si ya tienes un seguro de vida, te decimos si estás pagando de más. Sin compromiso.
Los precios de este artículo son medianas y medias de estudios publicados y sirven para orientarte. Tu prima depende de tu edad, tu salud, tu profesión y las coberturas que elijas; para conocerla hay que pedir presupuesto.
Fuentes
- Life5, «Observatorio del precio del seguro de vida» (actualizado en julio de 2026, 59.995 presupuestos de julio de 2023 a mayo de 2026). life5.es
- INESE, «La prima de Vida Riesgo de las aseguradoras sube de media un 10,5 % en 2026» (agosto de 2026), sobre el estudio de INESE y Global Actuarial. inese.es
- INESE, «La prima media de Vida Riesgo, a la baja en 2025» (julio de 2025): ofertas más baratas y menos competitivas por edad. inese.es
- INESE, «La prima media de Vida Riesgo de las aseguradoras, un 40 % más barata» (2024): bancos frente a aseguradoras. inese.es
- Unespa, «Memoria Social del Seguro 2025» (junio de 2026), recogida por El Español. elespanol.com
- Unespa, «Los fallecimientos indemnizados por el seguro de vida en 2019». unespa.es
- Rankia, «¿Cuánto cuesta un seguro de vida en España?» (actualizado en agosto de 2026): recargo por tabaco. rankia.com
- Life5, «Contratar un seguro de vida siendo fumador» (septiembre de 2026). life5.es
- Zurich, «¿Cuánto cuesta un seguro de vida en España 2026?» (septiembre de 2026): factores del precio. zurich.es
- VidaCaixa, «Tipos de primas en los seguros de vida». vidacaixa.es
- Mapfre, «¿Qué capital asegurar en un seguro de vida?». mapfre.es
- Ley 50/1980, de Contrato de Seguro, artículo 10. boe.es
- Ley 5/2019, reguladora de los contratos de crédito inmobiliario, artículo 17. boe.es
- Imagen destacada: foto de Vitaly Gariev en Unsplash (licencia de Unsplash). unsplash.com
¿Te ha sido útil? Compártelo