Bonus-malus y fichero SINCO: por qué hay quien paga tan poco por su seguro de coche
Dos vecinos con el mismo coche, la misma edad y la misma calle pueden pagar por su seguro precios muy distintos. No es un error ni una casualidad: casi siempre la diferencia está en su historial. Las aseguradoras premian a quien lleva años sin dar partes y penalizan a quien los da a menudo. Es el sistema bonus-malus, y detrás de él hay un fichero que comparten casi todas las compañías: el SINCO. Te explicamos cómo funcionan los dos y cómo aprovecharlos para pagar menos.
En resumen
- El bonus es un descuento que crece con cada año sin partes con culpa; puede llegar al 50 o al 60 % de la prima, según la compañía.
- El malus es lo contrario: cada parte con culpa te hace perder parte de ese descuento o te añade un recargo.
- Cada aseguradora tiene su propia tabla, y está obligada a entregártela.
- Tu historial de los últimos cinco años está en el fichero SINCO, así que te acompaña aunque cambies de compañía.
Qué es el bonus-malus
El bonus-malus es la forma en que las aseguradoras ajustan el precio de tu seguro de coche según cómo conduces. La idea es sencilla: quien no tiene accidentes cuesta menos a la aseguradora, así que paga menos.
- Bonus: por cada año completo sin partes en los que tengas la culpa, subes un escalón de descuento.
- Malus: si das un parte con culpa, bajas uno o varios escalones en la siguiente renovación, o te aplican un recargo.
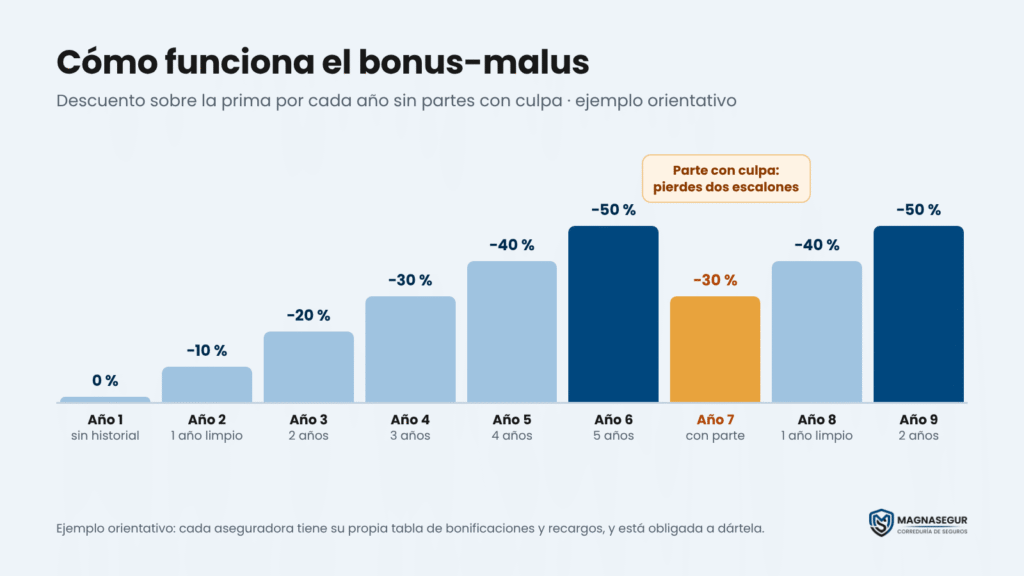
No hay una tabla única por ley: cada compañía fija sus porcentajes y el ritmo al que se gana y se pierde el descuento. En algunas se llega al máximo en un par de años y en otras hacen falta más de diez, según explica el RACE. Lo que sí es obligatorio es que la aseguradora te facilite su tabla de bonificaciones y recargos, así que pídela antes de contratar.
Por qué hay quien paga tan poco por su seguro
Cuando ves a alguien que paga una cifra muy baja por su seguro, lo normal es que se junten varias cosas: muchos años de carné, un coche sin un valor muy alto y, sobre todo, un historial limpio. Con el descuento máximo, la prima puede quedarse en la mitad o menos de lo que pagaría un conductor sin historial por el mismo coche y las mismas coberturas.
Por eso el primer seguro suele ser el más caro. Un conductor novel no tiene años de historial que le avalen, y la aseguradora le cobra como a alguien de quien no sabe nada. Y aquí hay un detalle que mucha gente desconoce: la bonificación es del tomador de la póliza, no de los conductores que figuran en ella. Si un joven conduce durante años el coche de sus padres como conductor declarado u ocasional, en general no acumula historial propio, y cuando contrate su primer seguro a su nombre empezará casi desde cero. Algunas aseguradoras sí tienen en cuenta esos años si el conductor estaba declarado en una póliza suya, pero es una decisión comercial de cada compañía, no un derecho.
Muchas aseguradoras permiten una fórmula muy habitual: que el tomador sea un familiar, por ejemplo el padre o la madre, y que el joven figure como conductor habitual. Es perfectamente válido. El precio se calcula con el perfil del conductor habitual, y algunas compañías vinculan también a él el historial de la póliza, lo que le ayudará cuando contrate su propio seguro. Conviene preguntar cómo lo hace cada aseguradora antes de elegir.
Lo que sí es un problema es declarar como conductor habitual a quien no lo es, por ejemplo al padre, cuando quien usa el coche a diario es el hijo. Si hay un siniestro y la aseguradora lo descubre, puede reducir la indemnización. Lo correcto es que en la póliza figure como conductor habitual quien conduce el coche de verdad.
Qué partes te hacen perder el descuento
No todos los partes cuentan igual. La regla general es que penalizan los siniestros en los que tienes la culpa, pero cada póliza tiene sus matices:
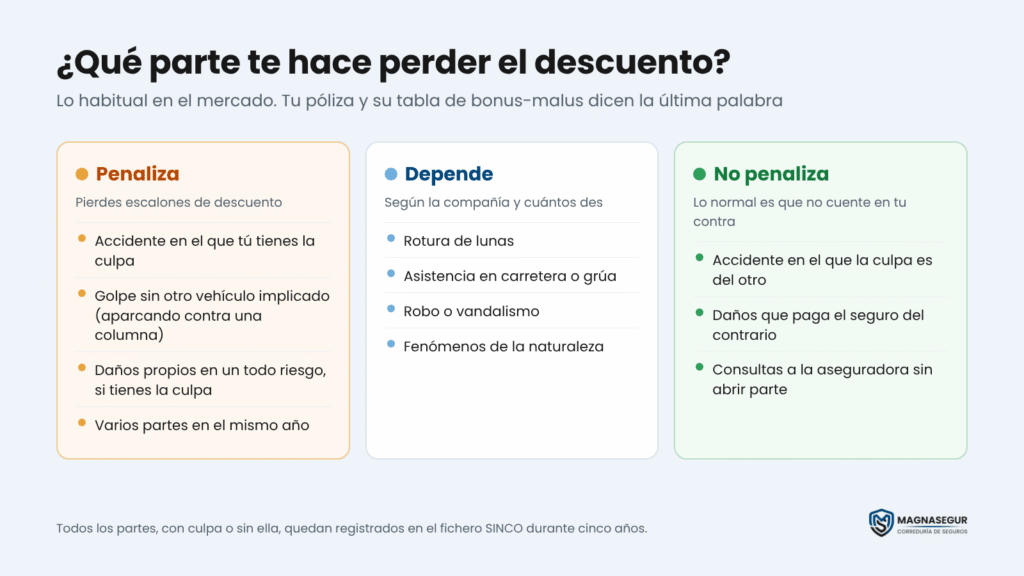
- Penalizan: los accidentes en los que eres culpable, incluidos los golpes en los que no hay otro vehículo, como rozar una columna al aparcar. También acumular varios partes en el mismo año.
- Depende de la compañía: la rotura de lunas, la asistencia en carretera, el robo o los fenómenos de la naturaleza. Muchas aseguradoras no los tienen en cuenta si no se repiten.
- No penalizan, en general: los accidentes en los que la culpa es del otro conductor, porque los paga su seguro.
Un detalle importante: aunque un parte no te haga perder descuento, queda registrado igualmente en el fichero SINCO. Y si das muchos partes, aunque no tengas la culpa, la compañía puede subirte el precio o decidir no renovarte.
Qué es el fichero SINCO
SINCO es el Sistema de Información de Coberturas y Siniestros del sector asegurador. Lo gestiona TIREA, una sociedad tecnológica de las propias aseguradoras, y en él las compañías adheridas comparten los datos de las pólizas de automóvil y de los siniestros de cada conductor y cada vehículo.
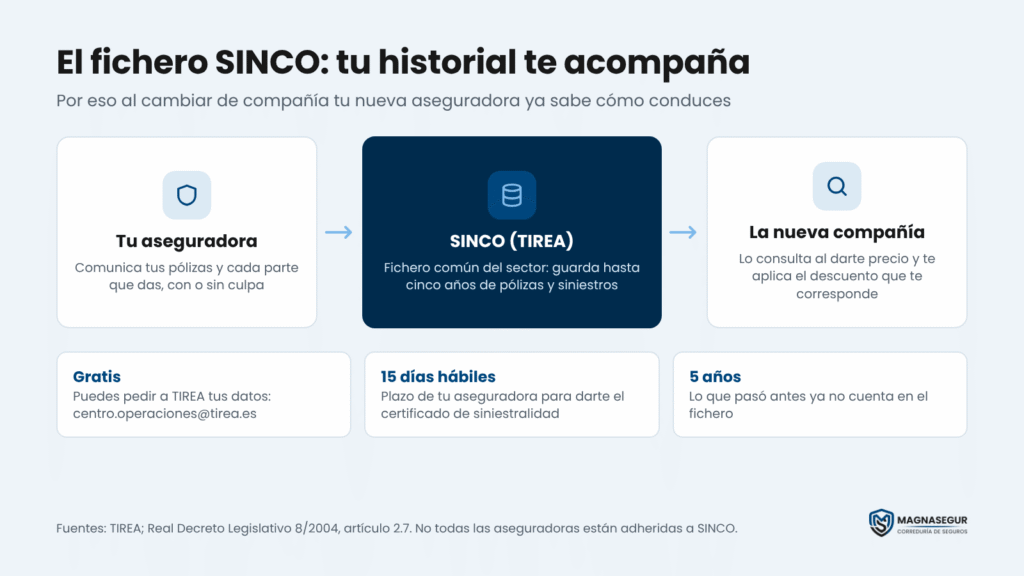
- Qué guarda: tus datos y los del vehículo, las pólizas que has tenido y los siniestros, con su fecha, las coberturas afectadas y si hubo culpa o no.
- Cuánto tiempo: hasta cinco años. Lo que pasó antes ya no aparece.
- Para qué sirve: para que la nueva aseguradora pueda darte precio sabiendo cómo conduces y aplicarte el descuento que te has ganado, y para detectar fraudes.
- Quién está: la gran mayoría de las aseguradoras, aunque no todas. Las que no participan calculan el precio con otros datos.
La consecuencia práctica es clara: cambiar de compañía no borra tu historial. Si tienes un historial limpio, te sigue a la nueva aseguradora y te ahorra dinero. Si no lo tienes, también te sigue.
Cómo consultar tus datos en SINCO
Tienes derecho a saber qué hay sobre ti en el fichero, y es gratis. Puedes pedírselo a tu aseguradora o directamente a TIREA, enviando una solicitud firmada con una copia de tu DNI al correo centro.operaciones@tirea.es. Si encuentras un error, como un siniestro que no fue culpa tuya marcado como si lo fuera, puedes pedir que lo corrijan.
El certificado de siniestralidad: tu historial por escrito
Además del fichero, la ley te da derecho a un documento: el certificado de siniestralidad. Según el artículo 2.7 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, tu aseguradora debe dártelo en los 15 días hábiles siguientes a que lo pidas. Recoge los siniestros con responsabilidad de los últimos cinco años o, si no los hay, certifica que no has tenido ninguno.
Es especialmente útil si vas a contratar con una compañía que no consulta SINCO, si vienes de otro país o si quieres que te reconozcan los años que llevaste un coche de empresa. Guárdalo siempre que cambies de seguro.
¿Doy el parte o pago yo la reparación?
Es la pregunta del millón cuando se trata de un golpe pequeño con culpa. Dar el parte puede salirte más caro que pagar la reparación de tu bolsillo, porque la subida del seguro se repite durante varias renovaciones:
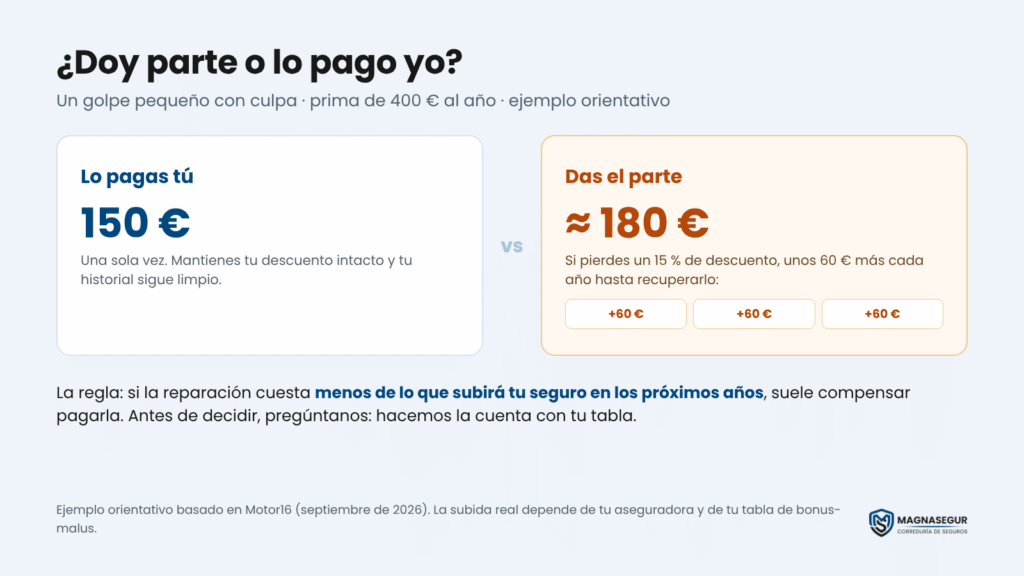
Con una prima de 400 € al año, perder un 15 % de descuento supone unos 60 € más en cada renovación. Si tardas tres años en recuperarlo, son unos 180 €. Si la reparación cuesta 150 €, sale más a cuenta pagarla. Si cuesta 1.500 €, da el parte sin dudarlo: para eso está el seguro. La cuenta exacta depende de tu tabla de bonus-malus, y es justo el tipo de cosa en la que te podemos ayudar antes de que decidas.
Cómo cuidar tu bonus y pagar menos
- Pide tu tabla de bonus-malus antes de contratar y compárala entre compañías: no todas premian igual ni penalizan igual.
- Piensa antes de dar partes pequeños con culpa. Haz la cuenta de lo que te subiría el seguro.
- Pide tu certificado de siniestralidad cuando cambies de compañía, y revisa tus datos en SINCO si algo no cuadra.
- Si eres joven, empieza a generar historial a tu nombre en cuanto puedas: el bonus solo lo acumula el tomador. Y si llevas años como conductor declarado en la póliza de un familiar, pregunta si la compañía te lo reconoce.
- No te quedes quieto en la renovación. Con un buen historial, otras aseguradoras pueden ofrecerte un precio mejor por lo mismo.
- Revisa las coberturas. El bonus suele aplicarse sobre la prima: ajustar coberturas y franquicias también ahorra.
Preguntas frecuentes
¿Qué descuento máximo puedo conseguir con el bonus?
Depende de la aseguradora. Lo habitual es que el descuento máximo esté entre el 50 y el 60 % de la prima, y en algunas compañías solo se aplica a parte de las coberturas.
¿Un parte sin culpa me sube el seguro?
En general no te hace perder el descuento, pero queda registrado en SINCO, y si das muchos partes, aunque no tengas la culpa, la compañía puede subirte el precio en la renovación.
¿Se pierde el bonus al cambiar de aseguradora?
No. Tu historial está en el fichero SINCO y en tu certificado de siniestralidad, así que la nueva compañía puede reconocerlo. Eso sí, cada aseguradora lo traduce a su propia tabla de descuentos.
¿Cuánto tiempo tardo en recuperar el descuento después de un parte?
Normalmente recuperas un escalón por cada año completo sin partes con culpa, pero el ritmo exacto lo marca la tabla de tu compañía.
¿Un conductor ocasional acumula bonificación?
En general no. La bonificación pertenece al tomador de la póliza. Algunas aseguradoras pueden tener en cuenta los años que alguien ha figurado como conductor declarado en una póliza suya, pero no es lo habitual ni es obligatorio.
¿Cómo sé qué hay sobre mí en el fichero SINCO?
Puedes pedírselo gratis a tu aseguradora o a TIREA, con una solicitud firmada y copia de tu DNI. TIREA responde en un plazo de un mes.
¿El bonus-malus también se aplica a las motos?
Sí. El seguro de moto funciona igual, y algunas compañías tienen en cuenta el historial de tu coche al asegurar la moto, y al revés.
¿Estás pagando lo que te corresponde por tu historial? Mándanos tu póliza actual. Revisamos tu bonus, pedimos precio a varias aseguradoras y te decimos si hay alguna que valore mejor tus años sin partes. Sin compromiso.
Los porcentajes de este artículo son orientativos: cada aseguradora aplica su propia tabla de bonificaciones y recargos.
Fuentes
- Real Decreto Legislativo 8/2004, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, artículo 2.7. boe.es
- RACE, «Bonus malus en el seguro del coche». race.es
- RACE, «Certificado de siniestralidad». race.es
- Rastreator, «Fichero SINCO: qué es y cómo consultar tus siniestros». rastreator.com
- Arpem, «Las bonificaciones por baja siniestralidad corresponden al tomador». arpem.com
- Motor16, «Cómo funciona el bonus malus del seguro» (septiembre de 2026). motor16.com
- Imagen destacada: foto de Erik Mclean en Unsplash (licencia de Unsplash). unsplash.com
¿Te ha sido útil? Compártelo